
Este artículo forma parte de nuestra serie sobre ahorro
Puedes empezar por la guía principal sobre cómo empezar a ahorrar desde cero para conocer el recorrido completo y elegir el paso que mejor encaje con tu situación.
Ahorrar es importante.
Pero guardar dinero sin saber para qué lo estás reservando también puede hacer que termine desapareciendo.
Si el ahorro está mezclado con el dinero del día a día, cualquier gasto puede parecer una buena razón para utilizarlo.
Por eso, después de empezar a ahorrar, llega una pregunta importante:
¿Qué hago ahora con ese dinero?
La respuesta depende sobre todo de dos cosas: para qué lo estás guardando y cuándo vas a necesitarlo.
Primero: separa el ahorro del dinero cotidiano
Una de las formas más sencillas de proteger el ahorro es mantenerlo separado del dinero que utilizas para pagar tus gastos habituales.
Cuando todo está en la misma cuenta, resulta más difícil saber qué cantidad está realmente disponible.
Puedes pensar:
“Tengo 1.000 euros en la cuenta.”
Pero quizá 300 estaban destinados a un objetivo concreto.
Separarlos ayuda a verlo con más claridad.
No necesitas tener muchas cuentas ni crear un sistema complicado.
La idea es sencilla: que el dinero reservado no se confunda con el dinero disponible para gastar.
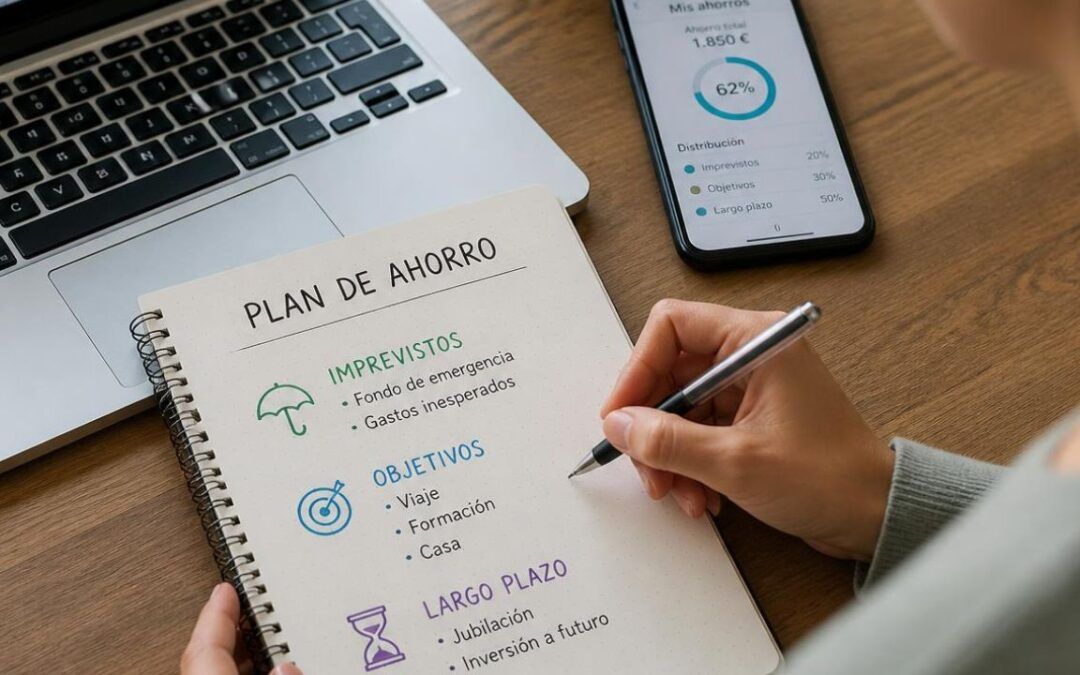
Ponle un nombre al dinero
“Ahorros” es una etiqueta demasiado amplia.
Puede ser más útil definir:
- fondo para imprevistos;
- seguro anual;
- vacaciones;
- formación;
- cambio de coche;
- entrada de una vivienda;
- dinero para invertir en el futuro.
Cuando sabes para qué existe ese dinero, resulta más fácil decidir cuándo utilizarlo y cuándo no.
En cómo crear un objetivo de ahorro que puedas mantener vimos precisamente cómo definir una cantidad, un plazo y un propósito concreto.
Qué hacer con el ahorro a corto plazo
Si vas a necesitar el dinero en menos de un año, suele ser importante priorizar dos cosas:
- disponibilidad;
Puede tratarse de dinero para unas vacaciones, un seguro anual, una reparación prevista o un pequeño fondo para imprevistos.
La finalidad no es conseguir una gran rentabilidad.
Es que el dinero esté disponible cuando llegue el momento de utilizarlo.
Por eso conviene evitar colocar un ahorro de corto plazo en algo cuyo valor pueda variar justo cuando necesites recuperarlo.
Qué hacer con el ahorro a medio plazo
Cuando el objetivo está a uno, dos o tres años, sigues necesitando bastante estabilidad.
Puede ser dinero destinado a:
- una reforma;
- cambiar de coche;
- una formación importante;
- una entrada para una compra;
- otro objetivo personal.
Aquí el plazo es mayor, pero la pregunta sigue siendo la misma:
¿Cuánto riesgo puedes asumir si sabes que necesitarás ese dinero en una fecha relativamente cercana?
Cuanto más importante sea disponer de la cantidad completa en una fecha concreta, más importante será protegerla.
Qué ocurre con el ahorro a largo plazo
Cuando el objetivo está a varios años, el planteamiento puede cambiar.
Dejar todo el dinero indefinidamente en una cuenta puede hacer que pierda capacidad de compra con el paso del tiempo.
Ahí empieza a aparecer otra posibilidad: la inversión.
Pero ahorrar e invertir no son lo mismo.
El ahorro busca principalmente conservar y disponer de un dinero.
La inversión implica asumir riesgo con la expectativa de obtener una rentabilidad.
Por eso no deberías pensar en la inversión simplemente porque hayas conseguido ahorrar durante uno o dos meses.
Antes conviene tener una base financiera razonablemente estable.
Antes de invertir, crea una base
No existe una situación idéntica para todo el mundo, pero antes de empezar a invertir suele tener sentido revisar si cuentas con:
- un fondo para imprevistos;
- un sistema de ahorro estable;
- claridad sobre tus objetivos;
- control sobre tus gastos habituales;
- una situación de deuda que puedas gestionar;
- dinero que no vayas a necesitar inmediatamente.
La inversión no sustituye al ahorro.
Es una etapa diferente.
El dinero que podrías necesitar para pagar una factura inesperada el próximo mes no tiene la misma función que el dinero destinado a un objetivo dentro de diez años.
Separar esas dos cosas evita tomar decisiones precipitadas.
Un ejemplo sencillo
Imagina que ya consigues ahorrar 100 euros al mes.
Podrías decidir repartirlos así:
- 60 euros para construir tu fondo de imprevistos;
- 25 euros para un gasto anual que sabes que llegará;
- 15 euros para un objetivo personal.
Mientras tu fondo de emergencia todavía es pequeño, quizá prefieras concentrarte principalmente en él.
Más adelante, cuando esa base esté más consolidada, puedes revisar si tiene sentido destinar una parte del ahorro a objetivos de más largo plazo.
No necesitas hacerlo todo a la vez.
Tus prioridades pueden avanzar por etapas.
El fondo para imprevistos tiene una función distinta
El fondo para imprevistos no está pensado para producir rentabilidad.
Está pensado para ayudarte cuando aparece algo que no habías previsto.
Una reparación.
Un gasto médico.
Una reducción temporal de ingresos.
Una factura inesperada.
Por eso conviene que sea fácilmente accesible.
La cantidad necesaria dependerá de tu situación, tus gastos esenciales y tu estabilidad.
Puedes empezar con un objetivo pequeño y aumentarlo progresivamente.
No necesitas esperar a tener un fondo perfecto para considerar que estás avanzando.
Qué no hacer con el dinero ahorrado
Hay algunos errores que pueden hacer que el ahorro vuelva a desaparecer.
Mezclarlo con la cuenta habitual
Si lo ves todos los días como dinero disponible, es más fácil utilizarlo.
Guardarlo sin ningún objetivo
Cuando no tiene un propósito, cualquier compra puede parecer una alternativa válida.
Utilizarlo para cada pequeño capricho
El ahorro puede utilizarse, por supuesto, pero debería responder al motivo para el que lo creaste.
Asumir más riesgo del que corresponde al plazo
El dinero que necesitas pronto no debería depender de que una inversión se encuentre en un buen momento.
Pasar a invertir sin una base mínima
Invertir demasiado pronto puede hacer que tengas que vender en un mal momento si aparece una necesidad inesperada.
Cuándo revisar el destino de tus ahorros
Tus prioridades cambian.
Por eso puede ser útil revisar cada cierto tiempo:
- cuánto tienes ahorrado;
- qué objetivos siguen vigentes;
- qué gastos se acercan;
- si tu fondo para imprevistos es suficiente para tu situación;
- si algún objetivo ha cambiado de plazo.
No necesitas hacerlo cada semana.
Una revisión cada pocos meses puede ser suficiente para comprobar que tu dinero sigue trabajando para aquello que realmente necesitas.
Cierra primero la etapa del ahorro
A lo largo de esta serie hemos ido construyendo un proceso.
Primero revisaste qué ocurría con tu dinero.
Después buscaste un pequeño margen, aprendiste a identificar gastos que no te aportaban valor y empezaste a separar una cantidad.
Más adelante vimos cómo automatizarla, mantener el ahorro sin convertirlo en castigo, definir objetivos y elegir cuánto ahorrar según tu situación.
Este último paso consiste en proteger lo que ya has conseguido.
Porque ahorrar no es guardar dinero sin más.
Es darle una función.
Empieza a cambiar tu relación con el dinero
El paso del ahorro a la inversión también requiere claridad, paciencia y una forma de pensar a largo plazo.
En el curso gratuito por email Cómo piensa una persona que invierte bien aprenderás a observar las creencias y hábitos que influyen en tus decisiones financieras antes de empezar a invertir.
Preguntas frecuentes sobre qué hacer con el dinero ahorrado
¿Dónde debería guardar mis ahorros?
Depende del objetivo y del plazo. Para dinero que puedes necesitar pronto, suele ser importante priorizar seguridad y disponibilidad.
¿Es mejor tener el ahorro en otra cuenta?
No es obligatorio, pero separar el ahorro del dinero cotidiano puede ayudarte a evitar utilizarlo por error y a seguir mejor tus objetivos.
¿Qué debería ahorrar primero?
Si no tienes ningún margen para imprevistos, puede tener sentido empezar construyendo un pequeño fondo antes de plantearte otros objetivos de largo plazo.
¿Cuándo puedo empezar a invertir el dinero que ahorro?
Depende de tu situación. Antes conviene contar con cierta estabilidad, un fondo para imprevistos y dinero que no vayas a necesitar a corto plazo.
¿Ahorrar e invertir son lo mismo?
No. El ahorro prioriza la conservación y disponibilidad del dinero. La inversión implica asumir riesgo buscando una posible rentabilidad.
¿Puedo tener varios tipos de ahorro al mismo tiempo?
Sí. Puedes separar cantidades para imprevistos, gastos previstos y objetivos personales, siempre que el sistema sea sencillo y puedas mantenerlo.
Continúa con la serie sobre ahorro
En el artículo anterior vimos cuánto deberías ahorrar al mes según tu situación y por qué no existe un porcentaje universal que funcione para todo el mundo.
Con este artículo cerramos nuestra serie sobre ahorro.
Puedes volver a la guía principal sobre cómo empezar a ahorrar desde cero para revisar todo el recorrido y consultar cualquiera de los pasos anteriores.