
Este artículo forma parte de nuestra serie sobre ahorro
Puedes empezar por la guía principal sobre cómo empezar a ahorrar desde cero para conocer el recorrido completo y elegir el paso que mejor encaje con tu situación.
¿Cuánto debería ahorrar cada mes?
Es una de las preguntas más habituales cuando empiezas a organizar tus finanzas.
Y también una de las que más respuestas rígidas recibe.
“Debes ahorrar el 10 %.”
“Lo ideal es guardar el 20 %.”
“Si no ahorras cierta cantidad, lo estás haciendo mal.”
Pero tu capacidad de ahorro depende de tus ingresos, tus gastos esenciales, tus deudas, tu situación familiar y el momento que estás atravesando.
Por eso no existe un porcentaje perfecto para todo el mundo.
Existe una cantidad que puedes mantener.
El mejor porcentaje no es necesariamente el más alto
Ahorrar más puede ayudarte a alcanzar antes tus objetivos.
Pero eso no significa que debas elegir el porcentaje más alto posible.
Si para ahorrar un 20 % tienes que utilizar la tarjeta para cubrir gastos básicos, recuperar dinero de la cuenta de ahorro cada semana o vivir permanentemente preocupado, ese porcentaje no está funcionando.
Puede ser mejor ahorrar un 5 % durante un año que intentar guardar un 20 % durante dos meses y abandonar.
La pregunta no debería ser únicamente:
“¿Cuánto puedo ahorrar este mes?”
También conviene preguntarte:
“¿Cuánto puedo mantener durante los próximos meses?”
Tres niveles orientativos de ahorro
En Finanzas Sencillas podemos utilizar tres niveles sencillos como referencia.
No son categorías financieras oficiales ni porcentajes obligatorios.
Sirven para ayudarte a identificar aproximadamente dónde estás ahora.
Nivel 1. Inicio: hasta un 5 %
Este nivel puede tener sentido cuando tus ingresos son ajustados, tienes poco margen o acabas de empezar a ahorrar.
El objetivo principal no es acumular una gran cantidad.
Es crear el hábito.
Puede significar ahorrar un 1 %, un 2 %, un 3 % o simplemente una pequeña cantidad fija.
Si ganas 1.200 euros y consigues separar 20 euros al mes, estás ahorrando aproximadamente un 1,7 %.
Puede parecer poco.
Pero si esa cantidad es sostenible, ya tienes una base desde la que avanzar.
En cómo ahorrar aunque tengas ingresos ajustados vimos por qué empezar con poco puede ser más útil que esperar a tener una situación perfecta.
Nivel 2. Consolidación: entre un 5 % y un 10 %
Este nivel puede encajar cuando ya tienes algo más de margen y puedes mantener el ahorro sin descuidar tus necesidades.
Aquí puedes empezar a avanzar hacia objetivos como:
- crear un fondo para imprevistos;
- preparar gastos anuales;
- evitar depender del crédito para pequeños problemas;
- financiar objetivos personales.
Por ejemplo, con unos ingresos netos de 1.500 euros, un ahorro del 5 % serían 75 euros mensuales.
Un 10 % serían 150 euros.
La diferencia es importante.
Pero no tienes que elegir automáticamente la cifra más alta.
Dependerá de lo que puedas mantener con tranquilidad.
Nivel 3. Avance: entre un 10 % y un 20 %
Cuando existe mayor estabilidad y tus gastos básicos están cubiertos, puedes plantearte aumentar progresivamente el porcentaje.
Aquí el ahorro puede empezar a tener un impacto más visible sobre objetivos a medio y largo plazo.
Pero llegar a este nivel no debería convertirse en una competición.
Ahorrar un 15 % no hace que gestiones mejor tu dinero que alguien que actualmente solo puede separar un 3 %.
Las situaciones son diferentes.
El objetivo es mejorar desde tu propio punto de partida.
Cómo saber cuál es tu cantidad adecuada
Antes de decidir una cifra, hazte estas preguntas.
¿Puedo mantenerla durante seis meses?
No necesitas saber con absoluta certeza qué ocurrirá durante medio año.
La pregunta sirve para detectar si estás empezando con una cantidad demasiado exigente.
¿Me obliga a recortar necesidades básicas?
El ahorro no debería dejarte sin margen para vivienda, alimentación, suministros, salud o transporte esencial.
¿Tengo que recuperar el dinero constantemente?
Si cada mes separas 100 euros y después recuperas 70, quizá sea más útil automatizar directamente una cantidad menor.
¿Me obliga a utilizar deuda?
Ahorrar mientras generas deuda cara para cubrir gastos cotidianos puede ser contraproducente.
¿Puedo mantener mi vida sin sentir una presión permanente?
Un sistema que genera tensión constante suele ser difícil de mantener.
La cantidad debe ayudarte a avanzar, no convertir cada mes en una prueba.
Cantidad fija o porcentaje: ¿qué es mejor?
Ambas opciones pueden funcionar.
Una cantidad fija suele ser sencilla cuando tus ingresos son estables.
Por ejemplo:
Voy a ahorrar 40 euros todos los meses.
Un porcentaje puede resultar más flexible cuando tus ingresos cambian.
Por ejemplo:
Voy a reservar el 3 % de cada ingreso que reciba.
No existe un método superior para todo el mundo.
Elige el que te resulte más fácil de entender y mantener.
Un ejemplo sencillo
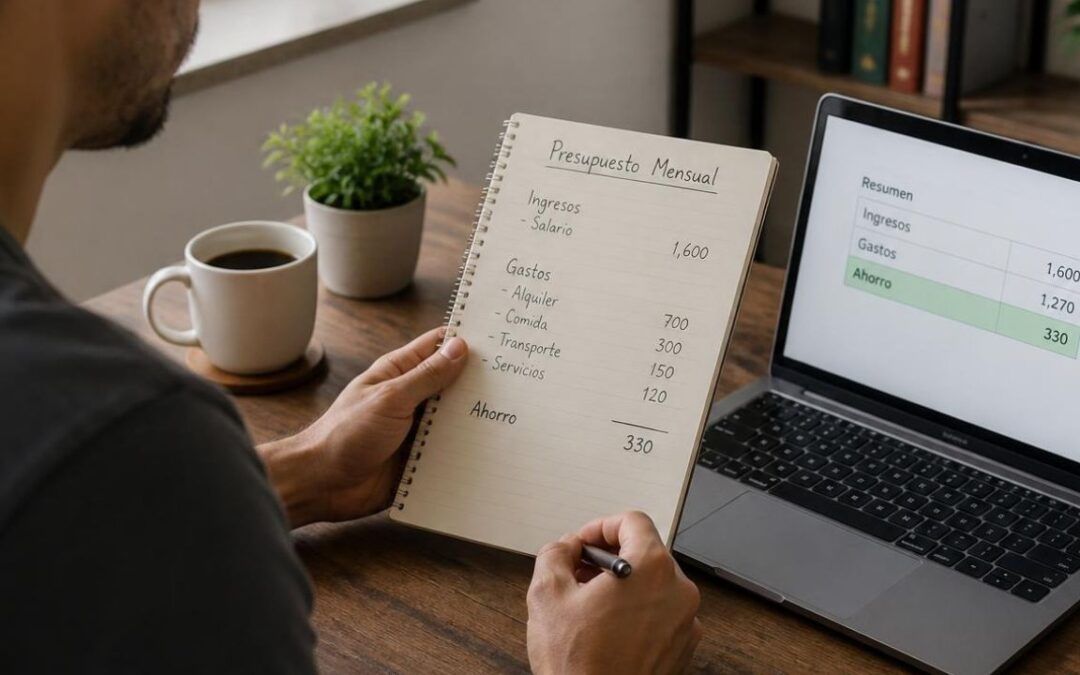
Imagina que ganas 1.600 euros netos al mes.
Después de revisar tus gastos descubres que podrías ahorrar unos 140 euros.
Eso supone aproximadamente un 8,75 % de tus ingresos.
Podrías decidir ahorrar los 140.
Pero quizá prefieras empezar con 100 euros y dejar 40 de margen.
Después de seis meses compruebas que no has necesitado recuperar el dinero y que tu presupuesto sigue funcionando.
Entonces puedes valorar aumentar el ahorro a 120 euros.
No has pasado de cero al máximo.
Has aumentado cuando tu propia experiencia te ha demostrado que existe margen.
Cuándo aumentar lo que ahorras
No necesitas aumentar la cantidad cada mes.
Tiene más sentido hacerlo cuando ocurre algo que mejora realmente tu situación.
Por ejemplo:
- recibes un aumento de sueldo;
- terminas de pagar una deuda;
- desaparece un gasto fijo;
- consigues reducir una tarifa;
- eliminas varios gastos fantasma;
- aumenta de forma estable tu nivel de ingresos.
Puedes aprovechar una parte de ese nuevo margen para aumentar el ahorro.
No hace falta destinarlo todo.
Si tus ingresos aumentan 100 euros, podrías decidir guardar 20 o 30 y utilizar el resto para otras necesidades.
La idea es evitar que cada mejora económica se convierta automáticamente en más gasto.
No copies el porcentaje de otra persona
Compararte puede hacer que un progreso perfectamente válido parezca insuficiente.
Alguien puede ahorrar un 20 % porque comparte vivienda, no tiene deudas o cuenta con ingresos elevados.
Otra persona puede estar manteniendo una familia, pagando un alquiler alto o atravesando una etapa laboral inestable.
Los porcentajes no cuentan toda la historia.
Tus finanzas necesitan responder a tu realidad.
No a la de alguien que has visto en redes sociales.
Qué pasa si un mes ahorras menos
Nada.
El ahorro no necesita ser exactamente igual todos los meses para funcionar.
Puede haber meses con gastos extraordinarios o ingresos menores.
Puedes reducir la cantidad temporalmente y recuperarla cuando vuelva a existir margen.
Lo importante es no interpretar cualquier ajuste como un fracaso.
Un sistema financiero útil tiene que poder convivir con una vida que también cambia.
El porcentaje es una herramienta, no un objetivo
Ahorrar un 10 % no debería ser el objetivo final.
El porcentaje es simplemente una manera de organizar tu dinero.
Lo realmente importante es para qué estás ahorrando.
En el artículo anterior vimos cómo crear un objetivo de ahorro que puedas mantener.
Ese objetivo debería ayudarte a decidir cuánto sentido tiene ahorrar ahora y qué quieres conseguir con ese dinero.
Primero viene el propósito.
Después eliges la cantidad.
Empieza a cambiar tu relación con el dinero
Elegir cuánto ahorrar también implica aprender a tomar decisiones sin compararte ni perseguir cifras que no encajan con tu realidad.
En el curso gratuito por email Cómo piensa una persona que invierte bien aprenderás a observar tus hábitos, creencias y decisiones financieras con más claridad.
Preguntas frecuentes sobre cuánto ahorrar al mes
¿Qué porcentaje de mi sueldo debería ahorrar?
No existe un porcentaje universal. Puedes utilizar referencias como punto de partida, pero la cantidad debe adaptarse a tus ingresos, gastos esenciales, deudas y objetivos.
¿Ahorrar un 5 % es suficiente?
Puede ser un buen comienzo si es la cantidad que puedes mantener actualmente. Más adelante podrás aumentarla cuando exista mayor margen.
¿Es obligatorio ahorrar el 20 % de los ingresos?
No. El 20 % es una referencia utilizada en algunos métodos de organización financiera, pero no es una obligación ni resulta posible para todas las personas.
¿Es mejor ahorrar una cantidad fija o un porcentaje?
Una cantidad fija puede resultar más sencilla con ingresos estables. Un porcentaje puede adaptarse mejor cuando los ingresos varían.
¿Cuándo debería aumentar mi ahorro mensual?
Cuando exista un margen real, por ejemplo después de aumentar tus ingresos, eliminar un gasto fijo o terminar de pagar una deuda.
¿Qué hago si un mes no puedo ahorrar lo habitual?
Puedes reducir temporalmente la cantidad y volver a ajustarla cuando tu situación mejore. Un mes diferente no elimina el progreso acumulado.
Continúa con la serie sobre ahorro
En el artículo anterior vimos cómo crear un objetivo de ahorro que puedas mantener para darle un propósito concreto al dinero que estás separando.
Ahora que sabes cuánto puedes ahorrar de forma realista, queda una última cuestión importante: qué hacer con ese dinero para mantenerlo protegido y preparado para su objetivo.
Continúa con qué hacer con el dinero que ahorras.
También puedes volver a la guía principal sobre cómo empezar a ahorrar desde cero para consultar todos los pasos de la serie.