
Este artículo forma parte de nuestra serie sobre ahorro
Puedes empezar por la guía principal sobre cómo empezar a ahorrar desde cero para conocer el recorrido completo y elegir el paso que mejor encaje con tu situación.
Ahorrar cada mes parece sencillo hasta que depende de acordarte, decidir cuánto separar y resistir la tentación de utilizar ese dinero para otra cosa.
Por eso automatizar el ahorro puede ayudarte.
No porque una transferencia automática vaya a solucionar por sí sola tus finanzas, sino porque convierte una decisión que tienes que repetir cada mes en un sistema que ya has dejado preparado.
La idea es sencilla: decidir una vez para no tener que empezar de cero cada vez que cobras.
Por qué esperar a final de mes suele funcionar mal
Una estrategia muy habitual consiste en pagar todos los gastos y guardar lo que quede.
El problema es que durante el mes siempre aparecen cosas.
Una compra que no habías previsto. Una cena. Un recibo algo más alto. Un pequeño imprevisto.
Y el dinero que supuestamente ibas a ahorrar termina teniendo otro destino.
Automatizar cambia el orden:
primero separas una cantidad razonable y después organizas tus gastos con el dinero disponible.
No significa que el ahorro tenga prioridad sobre necesidades básicas. Significa que, cuando existe margen, deja de ocupar siempre el último lugar.
Qué significa automatizar el ahorro
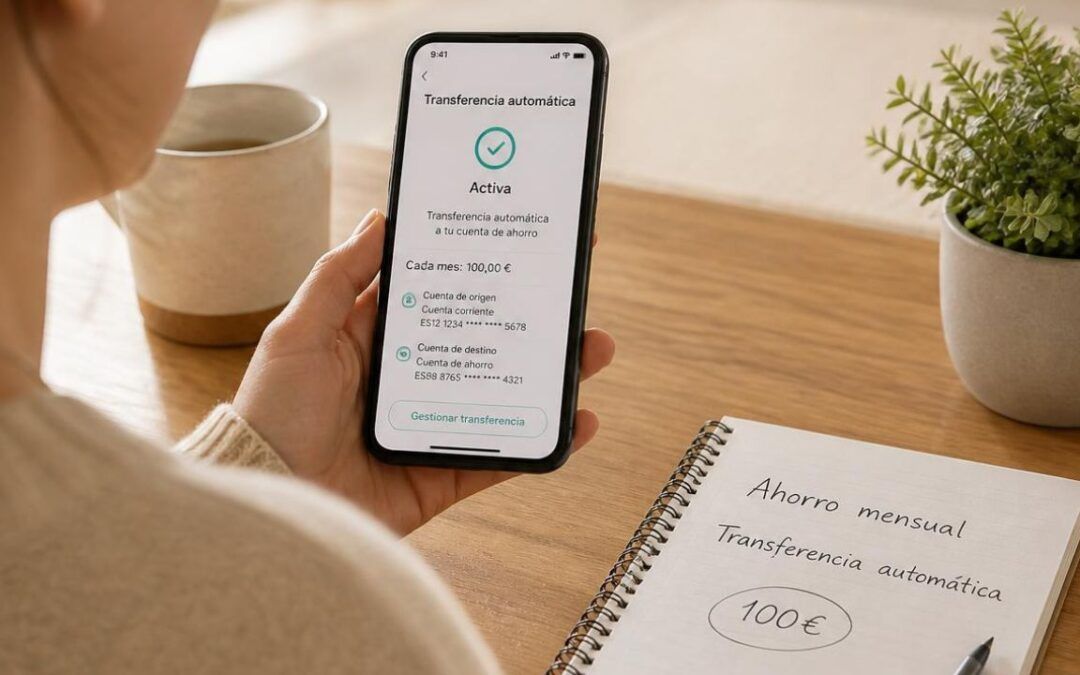
Automatizar consiste simplemente en programar una transferencia periódica desde la cuenta en la que recibes tus ingresos hacia otra cuenta destinada al ahorro.
Por ejemplo:
Cobras el día 1 de cada mes y programas una transferencia de 25 euros para ese mismo día o para el día siguiente.
A partir de ahí no tienes que recordar hacerla manualmente.
El sistema trabaja con una decisión que ya has tomado.
Y eso reduce dos problemas habituales: olvidarte y reconsiderar cada mes si esta vez prefieres gastar ese dinero.
Empieza con una cantidad que no tengas que recuperar
La mejor cantidad para automatizar no es la más alta.
Es la que puedes mantener.
Si programas 100 euros todos los meses, pero una semana después tienes que devolver 70 a tu cuenta corriente, probablemente hayas empezado con una cifra demasiado exigente.
Puede ser mejor comenzar con 20 euros y mantenerlos que intentar separar 100 y estar continuamente moviendo el dinero de un lado a otro.
Antes de decidir la cantidad, pregúntate:
- ¿puedo mantenerla durante varios meses?
- ¿mis gastos básicos siguen cubiertos?
- ¿me obliga a recurrir a crédito?
- ¿tengo un pequeño margen para imprevistos?
Si la cantidad genera estrés desde el principio, ajústala.
El sistema debe adaptarse a tu realidad, no al revés.
Cómo poner en marcha tu ahorro automático
No necesitas una estructura complicada.
1. Elige una cantidad inicial
Parte de lo que realmente puedes ahorrar ahora.
Si todavía no sabes cuánto, puedes revisar cómo ahorrar aunque tengas ingresos ajustados para elegir una cifra sostenible.
2. Elige cuándo hacer la transferencia
Si tienes ingresos estables, puede resultar práctico programarla el mismo día que cobras o justo después.
Así el ahorro se separa antes de que empieces a utilizar el dinero en los gastos variables del mes.
3. Utiliza una cuenta separada
Mantener el ahorro fuera de la cuenta habitual ayuda a diferenciar el dinero disponible para gastar del dinero que has reservado para otro objetivo.
No necesitas complicarlo con muchos productos.
Al principio, separar físicamente ambos importes ya puede aportar claridad.
4. Ponle un objetivo
Una cuenta llamada simplemente “ahorro” puede resultar demasiado abstracta.
“Fondo para imprevistos”, “viaje”, “gastos anuales” o cualquier nombre relacionado con tu objetivo hace más visible para qué estás reservando ese dinero.
Más adelante veremos con detalle cómo crear un objetivo de ahorro que puedas mantener.
Un ejemplo sencillo
Imagina que después de revisar tus gastos has conseguido liberar 35 euros mensuales.
En lugar de automatizar los 35, decides empezar con 25 euros y mantener 10 como margen.
Programas una transferencia automática de 25 euros el día siguiente a cobrar.
Después de seis meses habrás separado 150 euros sin haber tenido que tomar la misma decisión seis veces.
Si durante ese periodo compruebas que la cantidad encaja bien en tu presupuesto, puedes mantenerla o valorar un pequeño aumento.
No necesitas acelerar.
Primero consigue que funcione.
Qué ocurre si tienes ingresos variables
No todas las personas cobran el mismo importe el mismo día.
Si eres autónomo, trabajas por proyectos o tus ingresos cambian, una transferencia mensual fija puede no ser la mejor opción.
Puedes utilizar otra fórmula.
Por ejemplo, separar un pequeño porcentaje cada vez que recibas un ingreso.
Si cobras una factura de 500 euros y has decidido reservar un 3 %, separarías 15 euros.
En otro mes, si tus ingresos son menores, la cantidad también se adapta.
Lo importante no es que todo el mundo utilice el mismo sistema.
Lo importante es reducir el número de decisiones que tienes que tomar y encontrar una fórmula compatible con tu forma de cobrar.
Qué hacer cuando llega un mes complicado
Automatizar no significa ignorar lo que ocurre en tu vida.
Si aparece un cambio importante en tus ingresos o un gasto esencial inesperado, puedes necesitar reducir temporalmente la cantidad.
Eso no significa que el sistema haya fallado.
Un sistema financiero útil también debe poder adaptarse.
Lo que conviene evitar es cancelar el ahorro por cualquier pequeño cambio y volver a empezar desde cero cada pocos meses.
Si necesitas pasar de 30 euros a 10 durante una etapa concreta, puede ser preferible reducir la cantidad y mantener el hábito.
Cuándo aumentar el ahorro automático
No tienes que aumentar la cantidad porque haya pasado determinado número de meses.
Tiene más sentido hacerlo cuando tu situación te ofrece un nuevo margen.
Por ejemplo:
- aumentan tus ingresos;
- terminas de pagar una deuda;
- desaparece un gasto fijo;
- reduces algún gasto recurrente;
- compruebas que la cantidad actual resulta cómoda.
Puedes subirla poco a poco.
El objetivo no es ahorrar el máximo posible.
Es construir un sistema que puedas sostener durante años.
Automatizar no significa dejar de revisar tus finanzas
Una transferencia automática evita tener que tomar la misma decisión todos los meses, pero no significa olvidarte completamente de tu dinero.
Conviene revisar periódicamente si:
- la cantidad sigue siendo adecuada;
- tu objetivo ha cambiado;
- tus ingresos han subido o bajado;
- has tenido nuevos gastos;
- necesitas reorganizar tus prioridades.
Automatizar simplifica.
No sustituye la atención.
Empieza a cambiar tu relación con el dinero
Crear sistemas sencillos puede ayudarte a dejar de depender exclusivamente de la fuerza de voluntad.
Pero tus hábitos y creencias también influyen en las decisiones que tomas con el dinero.
En el curso gratuito por email Cómo piensa una persona que invierte aprenderás a observar esa relación y a construir una mentalidad financiera más consciente.
Preguntas frecuentes sobre el ahorro automático
¿Qué es el ahorro automático?
Es un sistema en el que programas una transferencia periódica desde tu cuenta habitual hacia una cuenta destinada al ahorro, evitando tener que realizarla manualmente cada mes.
¿Cuándo debería programar la transferencia de ahorro?
Si tienes ingresos estables, puede ser práctico hacerlo el mismo día que cobras o al día siguiente. Si tus ingresos son variables, puedes adaptar el sistema a cada cobro.
¿Cuánto dinero debo automatizar?
No existe una cantidad universal. Debe ser una cifra que puedas mantener sin dejar de cubrir gastos esenciales ni tener que recuperar continuamente el dinero.
¿Necesito otra cuenta bancaria para ahorrar?
No es imprescindible, pero separar el ahorro del dinero que utilizas a diario puede ayudarte a distinguir mejor qué cantidad está disponible para gastar.
¿Qué hago si un mes no puedo mantener la cantidad?
Puedes reducirla temporalmente si tu situación ha cambiado. Mantener una cantidad menor puede ser más útil que cancelar completamente el sistema.
¿Cuándo debería aumentar mi ahorro automático?
Cuando exista un nuevo margen real, por ejemplo después de un aumento de ingresos, la eliminación de un gasto o el final de una deuda.
Continúa con la serie sobre ahorro
En el artículo anterior vimos cómo detectar y reducir los gastos fantasma para recuperar pequeñas cantidades que pueden estar saliendo de tu cuenta sin aportarte suficiente valor.
Ahora que ya sabes cómo convertir parte de ese margen en un sistema automático, el siguiente paso es conseguir que ahorrar no signifique vivir permanentemente con restricciones.
Continúa con cómo ahorrar sin dejar de vivir.
También puedes volver a la guía principal sobre cómo empezar a ahorrar desde cero para consultar todos los pasos de la serie.