
Este artículo forma parte de nuestra serie sobre ahorro
Puedes empezar por la guía principal sobre cómo empezar a ahorrar desde cero para conocer el recorrido completo y volver después a este paso con más contexto.
¿Alguna vez has revisado tu cuenta y te has preguntado en qué se ha ido parte del dinero?
No recuerdas haber hecho una compra importante, pero el saldo ha bajado más de lo esperado.
Muchas veces, el problema no está en un gasto grande. Está en varios pagos pequeños que se repiten, pasan desapercibidos y terminan reduciendo tu capacidad de ahorro.
Son los llamados gastos fantasma.
Detectarlos no significa eliminar cada pequeño placer. Significa distinguir entre el dinero que gastas conscientemente y el que se marcha por costumbre, olvido o inercia.
Qué son los gastos fantasma
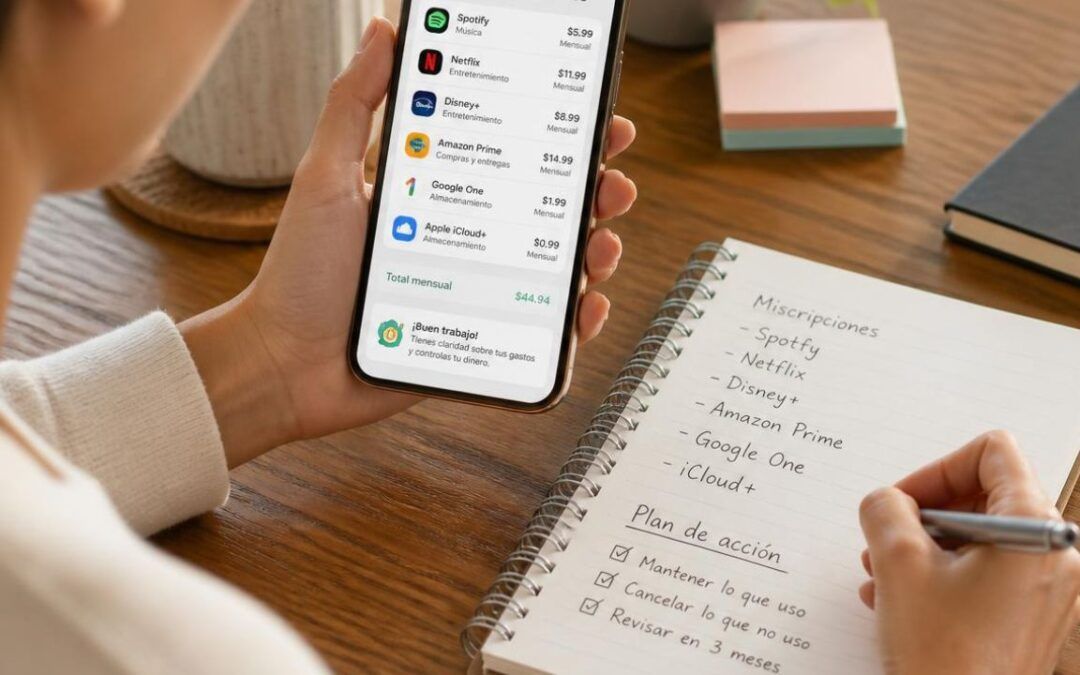
Los gastos fantasma son pagos pequeños o recurrentes que apenas percibes en el día a día.
Pueden ser:
- suscripciones que ya no utilizas;
- comisiones bancarias;
- aplicaciones con renovación automática;
- servicios duplicados;
- pequeñas compras repetidas;
- tarifas que hace tiempo que no revisas;
- pagos que mantienes por costumbre.
Por separado parecen poco importantes.
El problema aparece cuando se acumulan durante semanas o meses.
Una suscripción de 8 euros puede parecer irrelevante. Pero si no la utilizas y la mantienes durante un año, habrás gastado 96 euros sin recibir apenas valor a cambio.
Lo que no es un gasto fantasma
No todo gasto pequeño es un gasto fantasma.
Un café, una comida fuera o una actividad de ocio pueden formar parte de tu vida y tener sentido si los eliges conscientemente y encajan en tu presupuesto.
El problema no es el tamaño del gasto.
La pregunta es:
¿Este pago me aporta algo o continúa saliendo de mi cuenta sin que lo haya decidido realmente?
Un gasto fantasma suele tener una de estas características:
- no recuerdas haberlo contratado;
- ya no utilizas el servicio;
- no sabes exactamente cuánto pagas;
- existe una alternativa más económica;
- lo mantienes por pereza o falta de revisión;
- se repite sin que lo tengas en cuenta.
La finalidad no es sentir culpa por gastar.
Es recuperar el control sobre aquello que ya no eliges.
Por qué afectan tanto al ahorro
Los gastos grandes suelen llamar tu atención.
Antes de comprar un electrodoméstico, reservar un viaje o asumir un pago importante, normalmente lo piensas.
Los gastos fantasma funcionan de otra manera.
Como son pequeños, el cerebro los considera poco relevantes. Pero la repetición puede convertirlos en una cantidad significativa.
Imagina estos pagos mensuales:
- una plataforma que ya no utilizas: 9 euros;
- una aplicación: 5 euros;
- una comisión bancaria: 6 euros;
- un servicio duplicado: 12 euros.
En total son 32 euros al mes.
Durante un año representan 384 euros.
No significa que todas las personas vayan a encontrar esa cantidad. Cada situación es distinta. Pero revisar estos pagos puede revelar un margen que hasta ahora permanecía oculto.
Cómo detectar gastos fantasma en diez minutos
No necesitas revisar todo el año ni preparar una hoja de cálculo complicada.
Empieza con los movimientos de los últimos 30 días.
Paso 1. Abre la aplicación de tu banco
Revisa todos los cargos, incluidos los más pequeños.
No observes solo las compras que recuerdas. Presta atención a los pagos automáticos y a los nombres que no reconoces de inmediato.
Paso 2. Marca los gastos repetidos
Busca cargos que aparecen varias veces durante el mes.
Pueden ser compras pequeñas, suscripciones, comisiones o servicios.
Paso 3. Señala lo que no recordabas
Haz una lista de los pagos que te sorprenden.
Si tienes que pensar demasiado para recordar qué estás pagando, conviene revisarlo.
Paso 4. Pregúntate qué valor te aporta
Para cada gasto, responde:
- ¿lo utilizo?
- ¿lo disfruto?
- ¿lo contrataría hoy de nuevo?
- ¿puedo reducirlo?
- ¿existe una alternativa mejor?
No necesitas cancelar todo.
Elige uno o dos pagos que claramente no te aportan suficiente valor.
Método de siete días para reducirlos
Puedes convertir la revisión en un ejercicio sencillo de una semana.
Días 1 y 2: cancela un servicio que no utilizas
Elige una suscripción, aplicación o servicio que haya dejado de ser útil.
Antes de cancelarlo, comprueba si existe permanencia o alguna condición especial.
Días 3 y 4: reduce un gasto repetido
No necesitas eliminarlo por completo.
Por ejemplo, puedes reducir la frecuencia de los pedidos a domicilio, de las compras impulsivas o de un servicio que utilizas ocasionalmente.
Días 5 y 6: revisa un gasto automático
Compara una tarifa, una comisión o un servicio fijo.
Puede ser el teléfono, internet, un seguro o una cuenta bancaria.
Día 7: calcula el dinero liberado
Suma cuánto has dejado de gastar cada mes.
Después decide qué vas a hacer con esa cantidad.
Puedes destinarla a:
- iniciar un pequeño fondo para imprevistos;
- aumentar tu ahorro mensual;
- reducir una deuda;
- avanzar hacia un objetivo concreto.
Si no asignas un destino al dinero liberado, es fácil que termine desapareciendo en otros gastos.
Un ejemplo práctico
Imagina que revisas tu cuenta y encuentras:
- una suscripción de 10 euros que no utilizas;
- una aplicación de 4 euros;
- una comisión mensual de 6 euros;
- varios pedidos que podrías reducir en 15 euros.
Decides cancelar la suscripción, eliminar la aplicación y consultar con el banco si puedes evitar la comisión.
También reduces ligeramente los pedidos.
En total, liberas unos 25 euros al mes.
Puedes programar una transferencia automática de 20 euros hacia una cuenta separada y mantener los otros 5 euros como margen.
Durante un año, esos 20 euros supondrían 240 euros de ahorro.
No has eliminado todo lo que disfrutas.
Has dejado de pagar aquello que no elegías conscientemente.
Evita sustituir un gasto por otro
Uno de los errores más habituales es cancelar una suscripción y utilizar inmediatamente ese dinero en otra compra.
Para evitarlo, decide de antemano qué harás con la cantidad liberada.
Por ejemplo:
Si cancelo esta suscripción de 12 euros, programaré una transferencia mensual de 12 euros a mi cuenta de ahorro.
Así conviertes una reducción de gasto en una mejora financiera real.
No revises solo las suscripciones
Cuando se habla de gastos fantasma, solemos pensar únicamente en plataformas digitales.
Pero también pueden aparecer en:
- comisiones bancarias;
- gastos de envío;
- seguros que se solapan;
- tarifas antiguas;
- renovaciones automáticas;
- compras dentro de aplicaciones;
- servicios de almacenamiento;
- pequeños pagos aplazados;
- gastos repetidos que no registras.
Conviene revisar estas áreas al menos una o dos veces al año.
Tu situación cambia y lo que tenía sentido hace doce meses puede haber dejado de ser útil.
Cuándo un pequeño gasto sí merece quedarse
No elimines un gasto solo porque sea pequeño o frecuente.
Puede merecer la pena si:
- lo utilizas habitualmente;
- mejora tu calidad de vida;
- te ayuda a ahorrar tiempo;
- evita un gasto mayor;
- forma parte de una actividad que valoras;
- puedes pagarlo sin perjudicar tus objetivos.
La educación financiera no consiste en vivir eliminándolo todo.
Consiste en decidir dónde quieres que vaya tu dinero.
Qué hacer después de detectar tus gastos fantasma
Cuando hayas liberado una pequeña cantidad, el siguiente paso es evitar que el ahorro vuelva a depender de tu memoria.
Puedes programar una transferencia automática para que ese dinero pase a una cuenta separada al comienzo del mes.
Continúa con cómo crear un sistema de ahorro automático para convertir el margen que has encontrado en un hábito más estable.
Empieza a cambiar tu relación con el dinero
Detectar gastos fantasma también implica observar tus hábitos y las decisiones que repites sin pensar.
En el curso gratuito por email Cómo piensa una persona que invierte bien aprenderás a reconocer las creencias y comportamientos que influyen en tu forma de gastar, ahorrar e invertir.
Preguntas frecuentes sobre los gastos fantasma
¿Qué se considera un gasto fantasma?
Es un pago pequeño o recurrente que apenas percibes, que ya no utilizas o que continúa saliendo de tu cuenta sin una decisión consciente.
¿Un café diario es un gasto fantasma?
No necesariamente. Si lo eliges, lo disfrutas y encaja en tu presupuesto, es un gasto consciente. Se convierte en un problema cuando se repite sin control y perjudica tus objetivos.
¿Cómo puedo encontrar las suscripciones que estoy pagando?
Revisa los movimientos bancarios de los últimos 30 días, busca cargos recurrentes y comprueba las suscripciones activas en el móvil, las aplicaciones y las plataformas digitales.
¿Cuánto dinero puedo ahorrar eliminando gastos fantasma?
Depende de tu situación. Algunas personas encontrarán muy poco margen y otras descubrirán varios pagos acumulados. Lo importante es revisar tus propios movimientos y no dar por segura una cantidad concreta.
¿Debo cancelar todas mis suscripciones?
No. Mantén aquellas que utilizas y que realmente te aportan valor. El objetivo es eliminar o reducir lo que ya no necesitas.
¿Qué hago con el dinero que consigo liberar?
Asígnale un destino concreto. Puedes transferirlo a una cuenta de ahorro, utilizarlo para reducir una deuda o dedicarlo a un objetivo financiero.
Continúa con la serie sobre ahorro
En el artículo anterior vimos cómo ahorrar aunque tengas ingresos ajustados y cómo empezar con una cantidad pequeña y sostenible.
Ahora que ya has identificado posibles fugas de dinero, el siguiente paso es conseguir que esa cantidad se separe sin depender cada mes de tu memoria.
Continúa con cómo crear un sistema de ahorro automático.
También puedes volver a la guía principal sobre cómo empezar a ahorrar desde cero para consultar todos los pasos de la serie.